Débito e crédito na contabilidade: entenda com exemplos
Aprenda o que é débito e crédito, como funcionam nas contas contábeis e veja exemplos de lançamentos.
Débito e crédito não significam entrada e saída de dinheiro
Na contabilidade, débito e crédito são os dois lados de um registro. Débito é lançado à esquerda e crédito à direita. O efeito de cada lançamento depende da natureza da conta, e não de o dinheiro entrar ou sair.
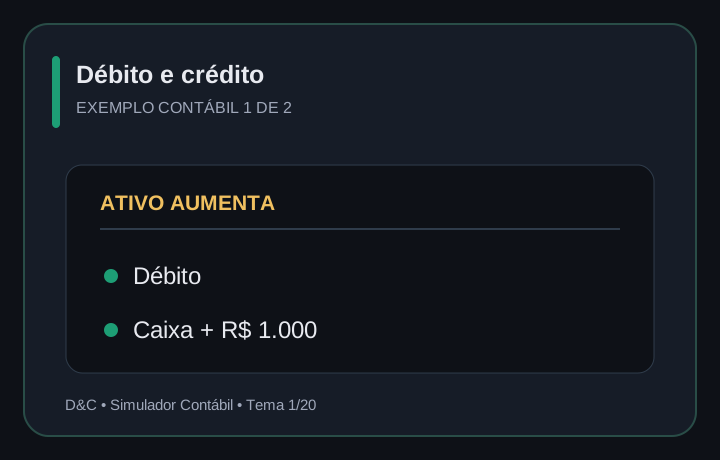
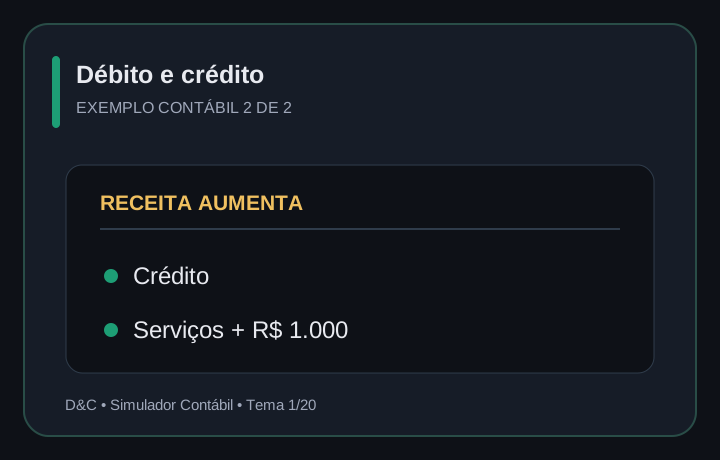
Por exemplo, quando uma empresa recebe dinheiro de um cliente por uma venda à vista, o caixa aumenta por débito e a receita aumenta por crédito.
Como identificar o lado correto
Ativo e despesas normalmente aumentam por débito e diminuem por crédito. Passivo, patrimônio líquido e receitas normalmente aumentam por crédito e diminuem por débito. Essa regra é a base para resolver exercícios de lançamentos contábeis.
Por que os valores precisam ser iguais?
O método das partidas dobradas exige que, em cada lançamento, o total debitado seja igual ao total creditado. Isso não garante que a classificação esteja correta, mas é uma condição indispensável para o registro.
Como praticar sem decorar
Primeiro identifique quais contas foram afetadas. Depois classifique cada uma como ativo, passivo, patrimônio líquido, receita ou despesa. Por fim, aplique a regra de aumento ou redução e confira a igualdade dos valores.
Um método para resolver qualquer lançamento
Pergunte: o que a empresa ganhou, perdeu ou passou a dever? Nomeie as contas sem pensar ainda em débito ou crédito. Em seguida, classifique cada conta e determine se seu saldo aumenta ou diminui.
Na compra de mercadorias a prazo, Estoques aumenta no ativo e Fornecedores aumenta no passivo. Portanto, debita-se Estoques e credita-se Fornecedores. O raciocínio é mais seguro do que associar débito a saída de dinheiro.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? O equipamento aumenta (débito) e o dinheiro em caixa diminui (crédito). Não há despesa automática na aquisição.
Exercício: Se a compra fosse a prazo, qual conta seria creditada?
Fornecedores ou outra obrigação a pagar, conforme o contrato.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.