Partidas dobradas: o que são e exemplos práticos
Entenda o método das partidas dobradas com exemplos de compras, pagamentos e receitas.
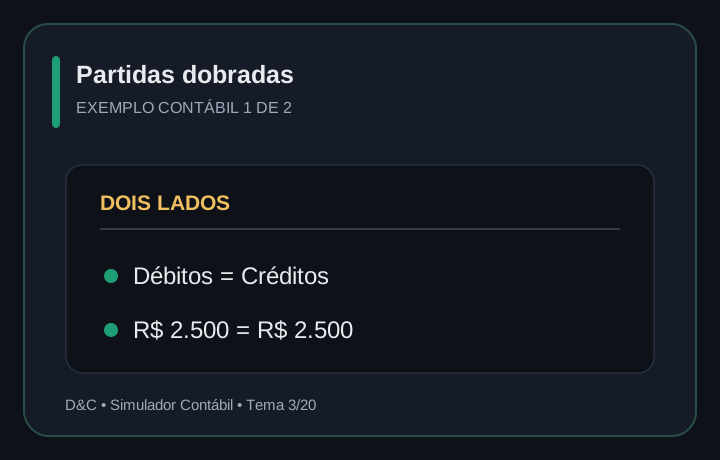
O princípio das partidas dobradas
O método das partidas dobradas estabelece que todo registro contábil deve ter débitos e créditos de igual valor total. Uma operação pode envolver duas ou mais contas.
Exemplo de compra a prazo
Ao adquirir mercadorias para estoque a prazo, a empresa aumenta um ativo e assume uma obrigação.
Exemplo de pagamento de fornecedor
Quando a dívida é paga por transferência bancária, o passivo diminui e o saldo bancário também.
O que o equilíbrio não comprova
Um lançamento com valores iguais ainda pode conter contas incorretas ou valores indevidos. O equilíbrio matemático é necessário, mas a análise da operação continua essencial.
Como testar se você entendeu
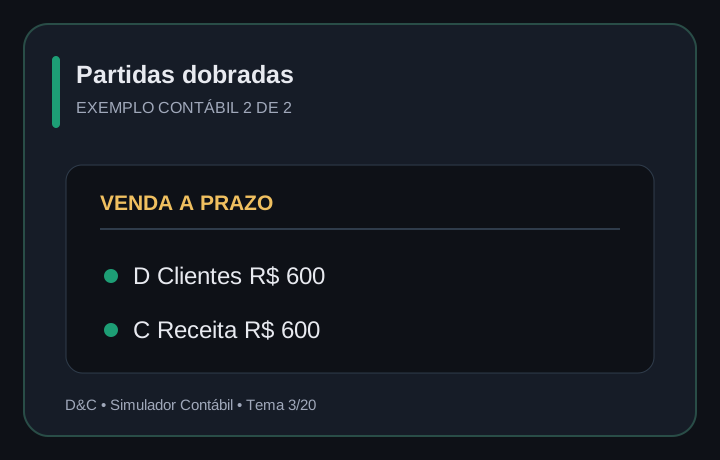
Registre separadamente uma venda à vista e uma venda a prazo. Na primeira, aumenta Caixa; na segunda, aumenta Clientes. Em ambas, pode haver reconhecimento de Receita de Vendas, observadas as particularidades da operação.
Depois simule o recebimento da venda a prazo: débito em Caixa ou Bancos e crédito em Clientes. Note que esse recebimento não cria uma segunda receita.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? A compra aumenta o estoque e cria uma obrigação. Débitos e créditos permanecem iguais.
Exercício: Ao pagar a dívida por banco, quais contas movimentar?
Débito em Fornecedores e crédito em Bancos, ambos de R$ 3.000.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.