Lançamentos contábeis: passo a passo para iniciantes
Veja como identificar contas, definir débito e crédito e registrar operações com exemplos resolvidos.
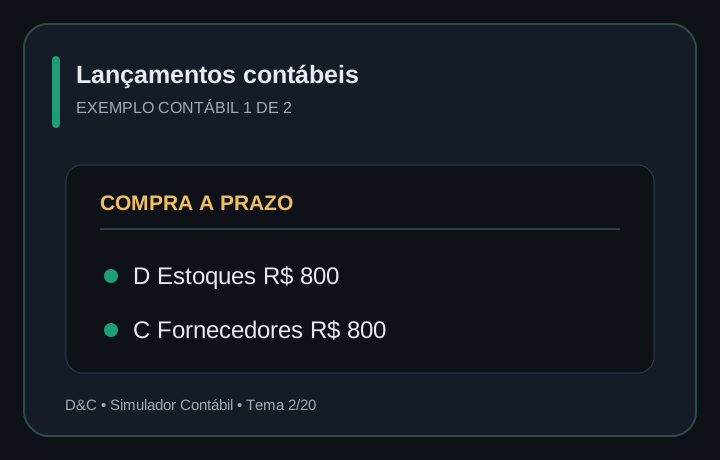
O que é um lançamento contábil?
Um lançamento contábil registra um fato que altera o patrimônio ou o resultado de uma entidade. Em sua forma básica, identifica data, contas debitadas e creditadas, histórico e valor.
Passo 1: entenda o fato
Leia a operação e identifique se houve compra, venda, pagamento, recebimento ou contratação de obrigação. Nem toda movimentação envolve uma despesa: comprar um equipamento, por exemplo, pode representar troca entre contas do ativo.
Passo 2: identifique e classifique as contas
Separe as contas envolvidas e classifique-as pela natureza. Caixa e Bancos são contas do ativo; Fornecedores costuma ser do passivo; Receita de Serviços é conta de resultado.
Passo 3: debite e credite
Aplique as regras de movimentação e confira se a soma dos débitos corresponde à soma dos créditos.
Erros frequentes
Confundir crédito contábil com dinheiro recebido, classificar uma obrigação como despesa e deixar de considerar a forma de pagamento são falhas comuns. Refaça o raciocínio por natureza da conta para evitá-las.
Treino progressivo: do simples ao composto
Comece com fatos que envolvem duas contas e passe para situações com impostos, descontos e pagamentos parciais apenas depois de dominar a classificação. Anote o motivo de cada escolha.
Um lançamento composto pode ter mais de um débito ou mais de um crédito. O requisito permanece: a soma de todos os débitos precisa igualar a soma de todos os créditos.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
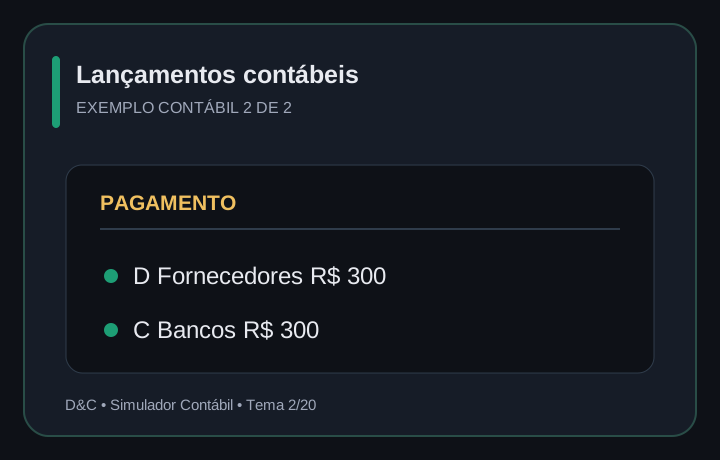
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? O recebimento aumenta o ativo e o serviço prestado gera receita.
Exercício: Se o serviço fosse prestado a prazo, o que mudaria?
O débito seria em Clientes, mantendo-se o crédito em Receita de Serviços.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.