Ativo, passivo e patrimônio líquido: diferenças com exemplos
Veja o significado dos elementos patrimoniais e como eles se relacionam na equação contábil.
O que é ativo?
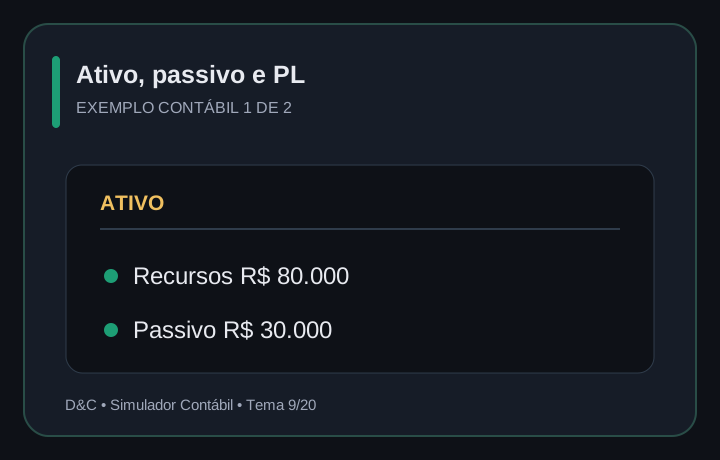
Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. Caixa, valores a receber e equipamentos podem ser exemplos, conforme as condições aplicáveis.
O que é passivo?
Passivo é uma obrigação presente de transferir um recurso econômico como resultado de eventos passados. Fornecedores e empréstimos a pagar são exemplos usuais.
O que é patrimônio líquido?
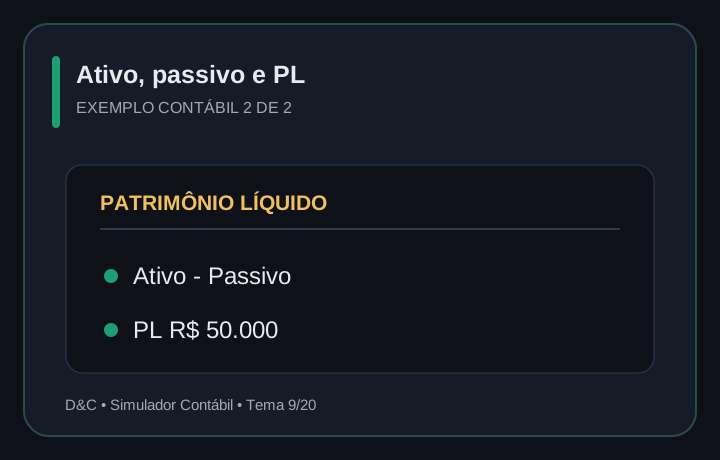
Patrimônio líquido é a participação residual nos ativos após deduzir os passivos. Capital integralizado e resultados acumulados podem compor esse grupo.
Exemplo da equação
Se a empresa possui R$ 80.000 em ativos e R$ 30.000 em passivos, o patrimônio líquido é R$ 50.000. A igualdade é Ativo = Passivo + Patrimônio Líquido.
Como uma operação muda a equação
Um empréstimo bancário de R$ 10.000 aumenta Bancos no ativo e Empréstimos a Pagar no passivo. A equação permanece equilibrada, sem aumento automático do patrimônio líquido.
Já uma integralização de capital em dinheiro aumenta o ativo e o patrimônio líquido. Comparar as duas operações mostra por que entrada de dinheiro não é sinônimo de receita.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Empréstimo aumenta ativo e passivo.
Exercício: Empréstimo é receita?
Não.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.