Balancete de verificação: como elaborar e interpretar
Aprenda a montar um balancete de verificação e identificar diferenças entre saldos devedores e credores.
Para que serve o balancete?
O balancete reúne saldos de contas contábeis em determinada data. Sua principal conferência é a igualdade entre o total dos saldos devedores e o total dos saldos credores.
Como preparar
Depois de registrar as operações e apurar os saldos no razão, liste as contas com seus respectivos saldos. Some separadamente as colunas devedora e credora.
Exemplo simples
Se Caixa tem saldo devedor de R$ 5.000 e Capital Social tem saldo credor de R$ 5.000, os totais coincidem. Operações adicionais devem preservar essa igualdade.
Limites da conferência
Um balancete equilibrado não elimina erros de classificação ou omissão de operações. Ele é uma etapa de controle, não uma auditoria completa.
Exercício de fechamento
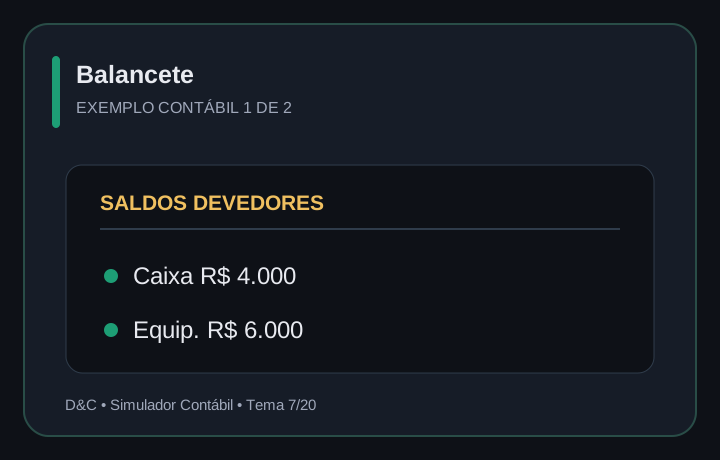
Considere saldos devedores de Caixa R$ 4.000, Equipamentos R$ 6.000 e Despesa de Energia R$ 500. Do outro lado, Capital Social R$ 8.000, Fornecedores R$ 2.000 e Receita de Serviços R$ 500 são credores.
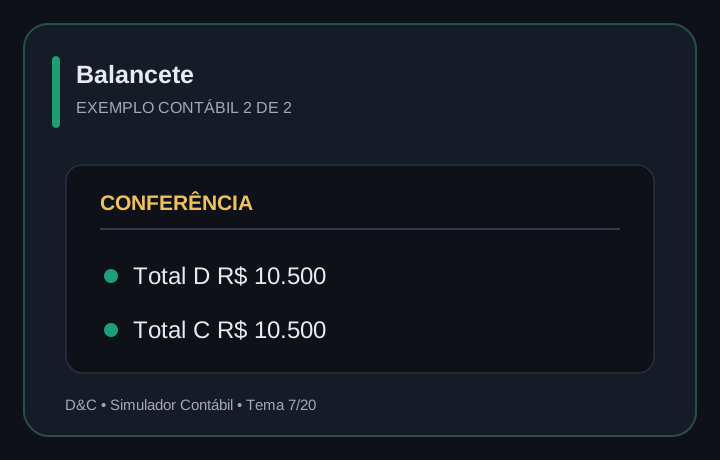
Os dois totais somam R$ 10.500. Se não coincidirem, confira transcrições, saldos e lançamentos antes de fazer qualquer ajuste. Não invente uma conta apenas para eliminar a diferença.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Saldos devedores e credores coincidem.
Exercício: Igualdade elimina erros?
Não, erros de classificação persistem.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.