Balanço patrimonial: estrutura e exemplo simples
Entenda a composição do balanço patrimonial e a diferença entre ativo, passivo e patrimônio líquido.
O que o balanço apresenta?
O balanço patrimonial mostra a posição patrimonial e financeira da entidade em uma data. Seus elementos são ativo, passivo e patrimônio líquido.
Circulante e não circulante
A classificação entre circulante e não circulante considera critérios como prazo de realização, liquidação e ciclo operacional, conforme as normas aplicáveis.
Exemplo resumido
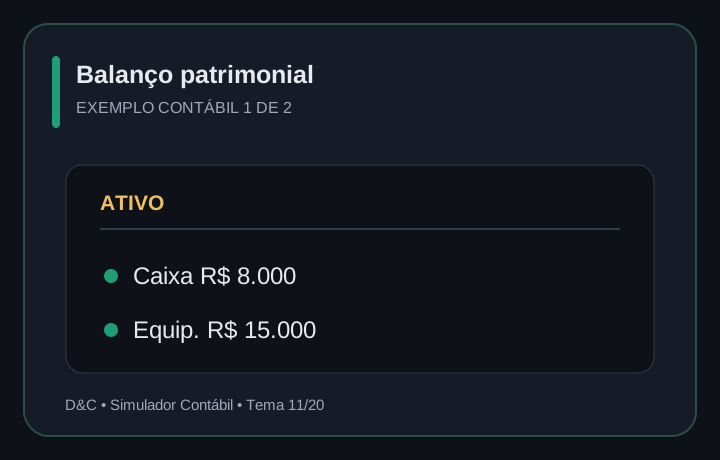
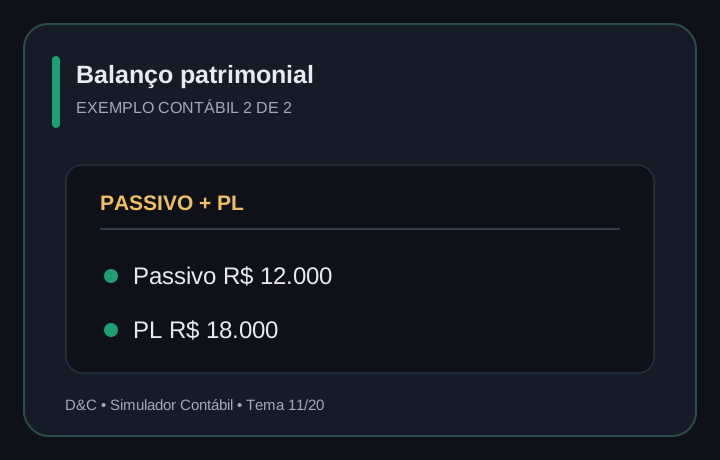
Uma entidade tem Caixa de R$ 8.000, Clientes de R$ 7.000 e Equipamentos de R$ 15.000. Seus ativos somam R$ 30.000. Se deve R$ 12.000, o patrimônio líquido é R$ 18.000.
O que observar
Compare períodos, composição das dívidas e disponibilidade de recursos. O balanço isolado não explica todo o desempenho do negócio.
Como interpretar a composição do patrimônio
Uma empresa com muitos ativos não necessariamente tem alta liquidez: equipamentos podem representar grande parcela do patrimônio, mas não são caixa disponível para pagar despesas imediatas.
Compare ativos de curto prazo com obrigações próximas do vencimento e investigue a qualidade dos recebíveis. A interpretação depende do setor e não deve se basear em um único indicador.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Compra a prazo aumenta ativo e passivo.
Exercício: O patrimônio líquido muda?
Não diretamente.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.