Capital social e integralização: lançamentos contábeis
Saiba distinguir subscrição de capital e integralização com exemplos de registros.
Capital subscrito e integralizado
Subscrição é o compromisso de aportar capital. Integralização é o cumprimento desse compromisso, mediante dinheiro ou outros bens admitidos.
Exemplo com dinheiro
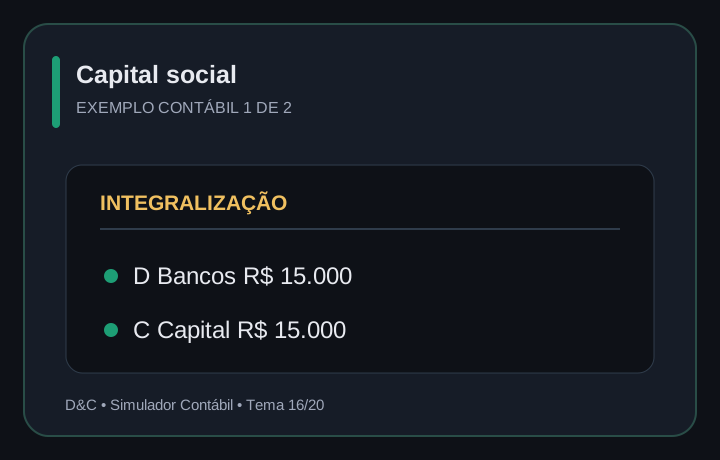
Quando o sócio integraliza R$ 15.000 em conta bancária da empresa, há aumento em Bancos e no patrimônio líquido, considerando a estrutura contábil adotada.
Registro didático
Na integralização direta: débito Bancos R$ 15.000 e crédito Capital Social R$ 15.000. Se houver etapa prévia de subscrição, podem ser utilizadas contas próprias.
Cuidados práticos
A documentação societária e a efetiva transferência dos recursos precisam sustentar os registros. Capital social não deve ser confundido com receita.
Não confunda aporte com faturamento
Quando um sócio aporta dinheiro, a entidade recebe recursos, mas não está prestando serviço nem vendendo mercadoria por isso. Em regra, o efeito é patrimonial, não receita operacional.
Na prática, guarde comprovantes da transferência e os atos societários pertinentes. Eles ajudam a demonstrar a origem dos valores e a conciliar os registros.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Integralização aumenta disponibilidades e capital.
Exercício: Subscrito é sempre integralizado?
Não.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.