Conciliação bancária: passo a passo com exemplo
Veja como comparar extratos e registros contábeis para localizar diferenças e corrigir lançamentos.
O que é conciliação bancária?
É a comparação entre o saldo e os movimentos do extrato bancário e os registros internos da empresa. Ajuda a identificar omissões, duplicidades e diferenças de data.
Como fazer
Defina o período, obtenha o extrato, compare entradas e saídas com os registros e identifique os itens pendentes. Documente as diferenças e os ajustes necessários.
Exemplo de diferença
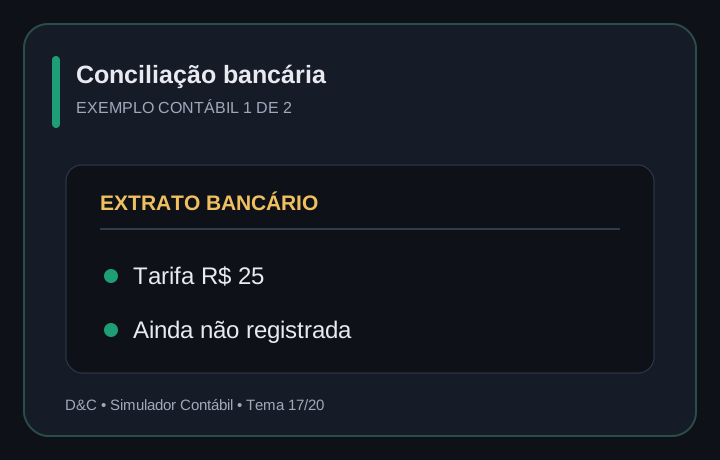
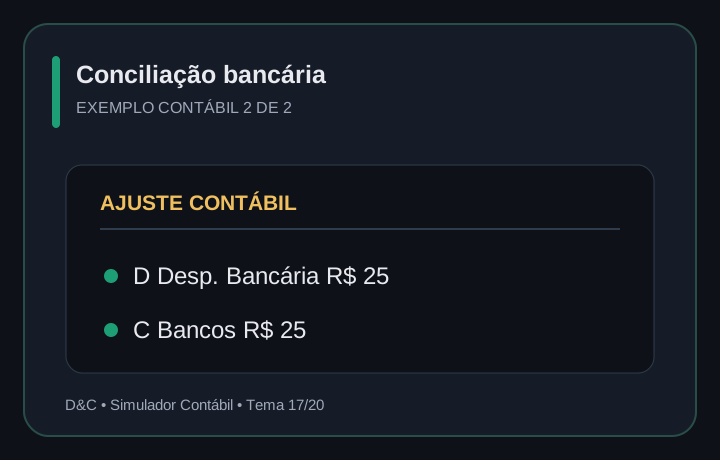
Uma tarifa bancária de R$ 25 pode aparecer no extrato sem ter sido contabilizada. Depois de conferida, poderá exigir débito em Despesa Bancária e crédito em Bancos.
Boas práticas
Não ajuste saldos apenas para fazê-los coincidir. Investigue a origem da diferença e guarde os comprovantes.
Checklist para fechar o mês
Verifique saldo inicial, depósitos, pagamentos, tarifas, juros, transferências internas e lançamentos ainda não identificados. Confirme datas e valores de cada movimento.
Ao final, documente os itens pendentes e as correções efetuadas. Uma conciliação bem feita facilita identificar erros antes que se acumulem em vários meses.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Tarifa no extrato ainda não contabilizada.
Exercício: Conciliação compara apenas saldos?
Não, também movimentações.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.