Contabilidade básica para iniciantes: primeiros conceitos
Um roteiro de estudo para compreender patrimônio, contas, lançamentos e demonstrações contábeis.
Por onde começar?
Comece pelo patrimônio: bens, direitos e obrigações. Depois entenda a equação patrimonial e as classes de contas utilizadas nos registros.
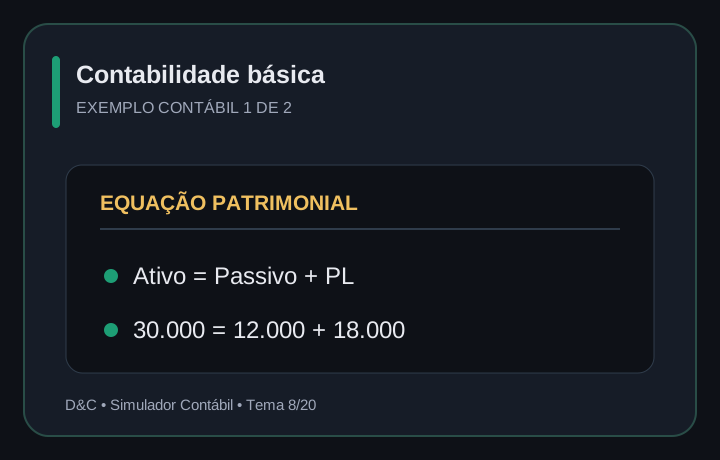
A equação patrimonial
O ativo representa recursos controlados pela entidade. O passivo representa obrigações e o patrimônio líquido corresponde ao interesse residual nos ativos após a dedução dos passivos.
Aprenda os lançamentos
Estude débito e crédito pela natureza das contas. Pratique operações simples, como integralização de capital, compra a prazo e pagamento de fornecedores.
Evolua para as demonstrações
Após dominar o registro, avance para balancete, balanço patrimonial e demonstração do resultado. Relacione cada lançamento aos efeitos nas demonstrações.
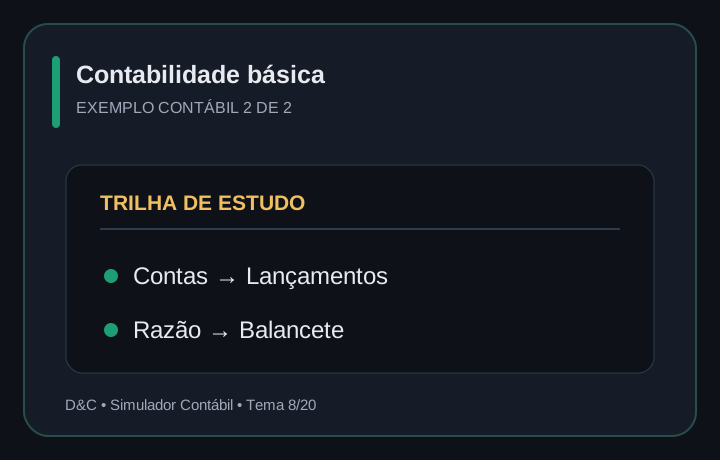
Roteiro de estudos em quatro etapas
Primeiro domine ativo, passivo e patrimônio líquido. Depois aprenda natureza das contas e partidas dobradas. Na terceira etapa, resolva lançamentos. Por fim, monte razonetes e um balancete.
Faça exercícios curtos e corrija o raciocínio, não só o resultado. Se errar um lançamento, volte à classificação das contas e explique por que cada saldo aumenta ou diminui.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Aporte aumenta caixa e patrimônio líquido.
Exercício: Houve receita?
Não.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.