Depreciação contábil: conceito e cálculo com exemplo
Aprenda a entender depreciação, vida útil, valor residual e lançamentos contábeis básicos.
O que é depreciação?
Depreciação é a alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil. Não representa necessariamente uma saída de caixa no período.
Cálculo linear didático
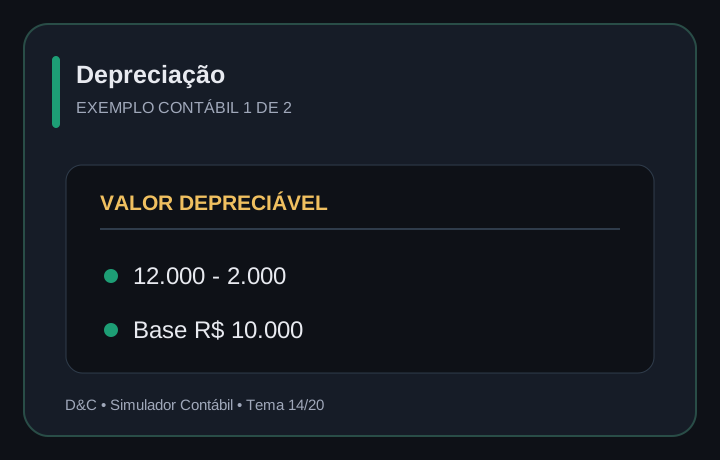
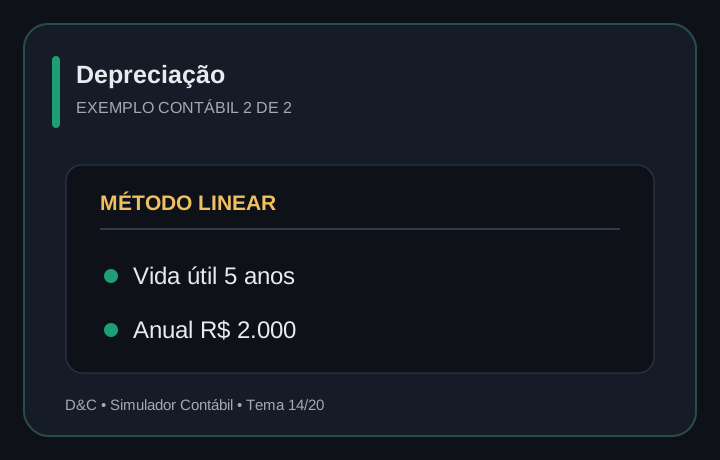
Se um equipamento custa R$ 12.000, tem valor residual estimado de R$ 2.000 e vida útil de cinco anos, o valor depreciável é R$ 10.000. Pelo método linear, a despesa anual é R$ 2.000.
Como registrar
Em um exemplo simplificado, debita-se Despesa de Depreciação e credita-se Depreciação Acumulada. Esta última é uma conta retificadora do ativo.
Atenção às estimativas
Vida útil, valor residual e método precisam refletir o padrão esperado de consumo dos benefícios econômicos, observando as normas aplicáveis.
Como interpretar o valor contábil
No exemplo do equipamento de R$ 12.000, após um ano de depreciação linear de R$ 2.000, o valor contábil antes de outros ajustes seria R$ 10.000.
A depreciação acumulada cresce ao longo do uso do ativo. Mudanças de estimativas e perdas por redução ao valor recuperável podem afetar o valor contábil, conforme as regras aplicáveis.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Depreciação reconhece consumo do ativo.
Exercício: Há saída imediata de caixa?
Não.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.