DRE: o que é e como interpretar a demonstração do resultado
Aprenda como receitas, custos e despesas contribuem para o lucro ou prejuízo.
O que a DRE mostra?
A demonstração do resultado evidencia receitas e despesas reconhecidas no período, seguindo as regras contábeis aplicáveis. O resultado pode ser lucro ou prejuízo.
Receita não é lucro
Uma empresa pode faturar bastante e ainda assim ter prejuízo se custos e despesas superarem suas receitas. Por isso, o valor das vendas não deve ser confundido com resultado.
Exemplo didático
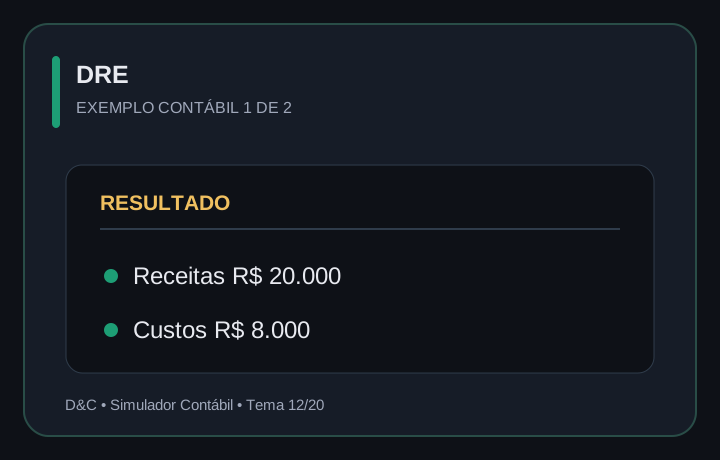
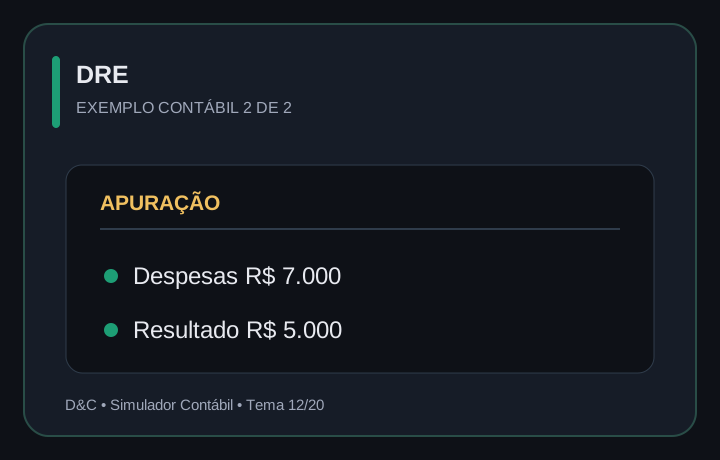
Receitas de R$ 20.000 menos custos de R$ 8.000 e despesas de R$ 7.000 resultam em R$ 5.000 antes de outros efeitos, como tributos sobre o lucro, se aplicáveis.
Como usar na análise
Compare margens, evolução de despesas e receitas entre períodos. Considere também as políticas contábeis e a natureza da atividade.
DRE e fluxo de caixa não são a mesma coisa
Uma venda a prazo pode aumentar a receita e o lucro do período sem gerar entrada imediata de dinheiro. Da mesma forma, pagar um fornecedor pode reduzir o caixa sem criar nova despesa naquele momento.
Ao analisar uma empresa, observe DRE e fluxo de caixa em conjunto. A primeira ajuda a entender desempenho econômico; o segundo evidencia a movimentação financeira.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Despesa incorrida afeta o resultado.
Exercício: Pagamento gera nova despesa?
Não, baixa a obrigação.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.