Livro Diário e Livro Razão: diferenças e exemplos
Entenda a função do Diário e do Razão na escrituração contábil e na conferência de contas.
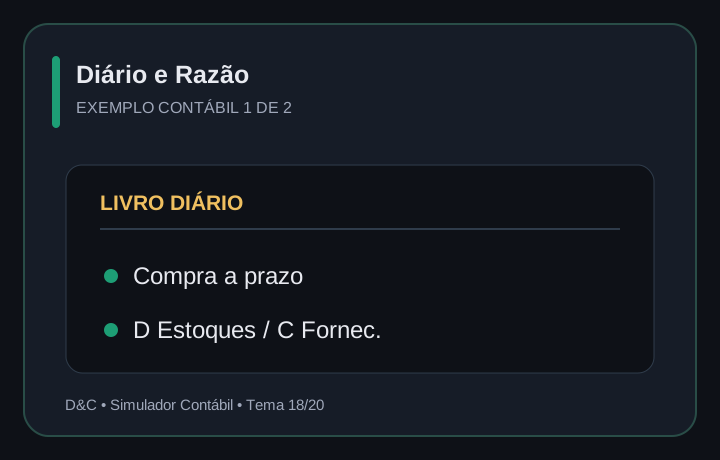
Para que serve o Livro Diário?
O Diário apresenta os lançamentos em sequência cronológica, com elementos que identificam cada fato contábil.
Para que serve o Livro Razão?
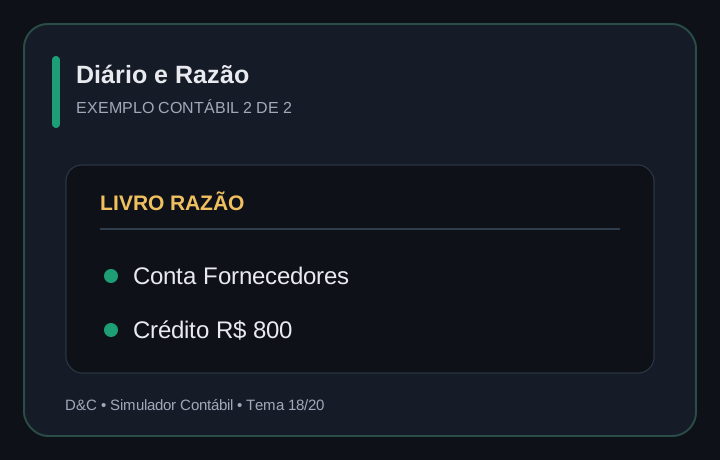
O Razão organiza os movimentos por conta, permitindo acompanhar débitos, créditos e saldo de Caixa, Bancos, Fornecedores e outras contas.
Exemplo de uso conjunto
Uma compra a prazo aparece como lançamento no Diário e é refletida nas contas Estoques e Fornecedores no Razão.
Por que os dois são úteis?
O Diário facilita acompanhar a sequência dos fatos; o Razão facilita analisar cada conta. Ambos contribuem para rastreabilidade e conferência.
Do lançamento ao saldo da conta
No Diário, uma compra a prazo aparece como um fato com débito em Estoques e crédito em Fornecedores. No Razão, cada uma dessas contas recebe sua parte do lançamento.
Esse encadeamento permite rastrear a origem de um saldo. Se Fornecedores estiver incorreto, é possível examinar os lançamentos que o compõem.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Diário registra por data e Razão por conta.
Exercício: Ambos mostram o fato?
Sim.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.