Plano de contas contábil: como organizar e exemplos
Entenda a estrutura de um plano de contas e veja como separar ativo, passivo, receitas e despesas.
O que é um plano de contas?
O plano de contas é a relação organizada das contas usadas pela entidade para registrar seus fatos contábeis. Ele deve refletir as operações reais do negócio e permitir relatórios consistentes.
Como organizar os grupos
Uma estrutura didática separa ativo, passivo, patrimônio líquido, receitas e despesas. Dentro do ativo, por exemplo, podem aparecer Caixa, Bancos, Clientes e Estoques.
Exemplo de codificação
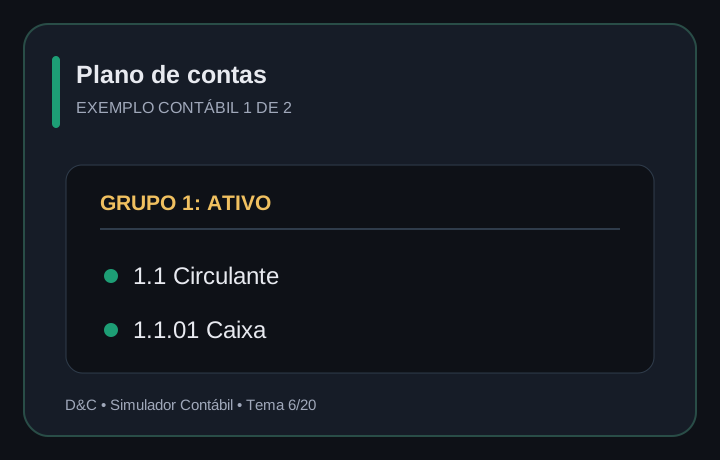
Uma empresa pode usar 1 para Ativo, 1.1 para Ativo Circulante e 1.1.01 para Caixa. A codificação é um recurso organizacional, não uma regra universal.
Cuidados na implantação
Evite contas genéricas em excesso e revise a estrutura quando a atividade mudar. O plano de contas deve apoiar o registro e a análise, não dificultá-los.
Exemplo de estrutura para uma empresa de serviços
Uma estrutura inicial pode conter Caixa, Bancos, Clientes e Equipamentos no ativo; Fornecedores e Obrigações a Pagar no passivo; Capital Social no patrimônio líquido; Receita de Serviços e Despesas Administrativas no resultado.
Os nomes e a granularidade devem acompanhar a operação. Separar receitas por tipo de serviço pode melhorar a gestão, desde que o plano permaneça simples o suficiente para ser utilizado corretamente.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Aporte aumenta ativo e patrimônio líquido.
Exercício: Aporte é receita?
Não, é capital.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.