Provisão e passivo contingente: diferenças essenciais
Entenda por que nem toda incerteza gera reconhecimento de uma obrigação no balanço.
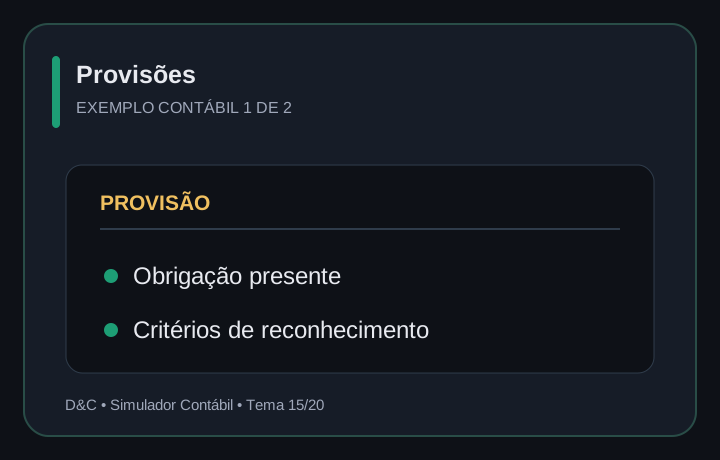
O que caracteriza uma provisão?
Provisão é um passivo de prazo ou valor incerto. Seu reconhecimento depende de requisitos específicos, como obrigação presente e estimativa confiável, conforme a norma aplicável.
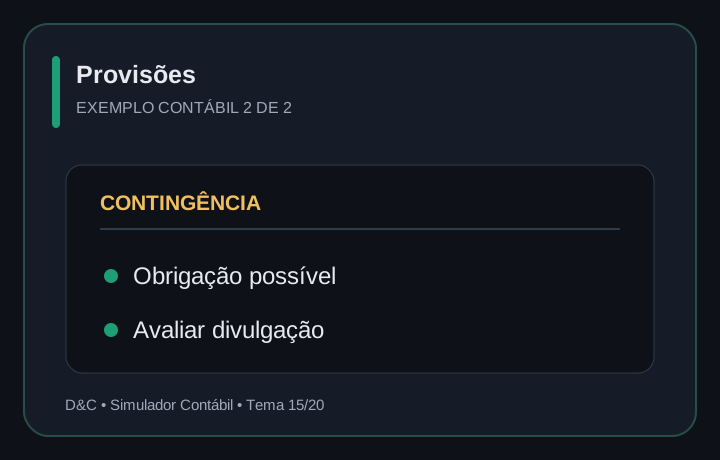
O que é passivo contingente?
O passivo contingente envolve obrigação possível ou situações em que não se atendem os critérios de reconhecimento. O tratamento pode envolver divulgação em notas, conforme a probabilidade e as regras pertinentes.
Exemplo ilustrativo
Uma demanda judicial pode exigir análise jurídica e contábil. A mera existência do processo não significa que todo valor alegado deva ser registrado como provisão.
Por que importa?
Classificar incorretamente contingências pode distorcer passivos e resultados. Use evidências e a norma contábil pertinente, não apenas estimativas informais.
Perguntas antes de reconhecer um valor
Existe obrigação presente decorrente de evento passado? É provável a saída de recursos? É possível estimar o valor com confiabilidade? Essas perguntas orientam a análise, observada a norma aplicável.
A avaliação deve ser documentada e revista quando surgirem novas informações. Para processos judiciais, a análise pode exigir suporte técnico e jurídico.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Hipótese de obrigação presente com reconhecimento cabível.
Exercício: Toda contingência é provisionada?
Não, depende dos critérios.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.