Regime de caixa e regime de competência: qual a diferença?
Entenda quando receitas e despesas são reconhecidas e por que recebimento não é sinônimo de receita.
Regime de caixa
No controle por caixa, entradas e saídas são acompanhadas quando o dinheiro é recebido ou pago. Essa visão é importante para liquidez e planejamento financeiro.
Regime de competência
Pela competência, os efeitos das transações são reconhecidos nos períodos aos quais se referem, mesmo que o pagamento ou recebimento ocorra depois.
Exemplo de serviço a prazo
Um serviço prestado em março e recebido em abril pode gerar receita em março, segundo a competência, e entrada de caixa em abril.
Por que comparar
Resultado contábil e saldo bancário respondem a perguntas diferentes. Uma empresa pode apresentar lucro e enfrentar dificuldades para pagar contas.
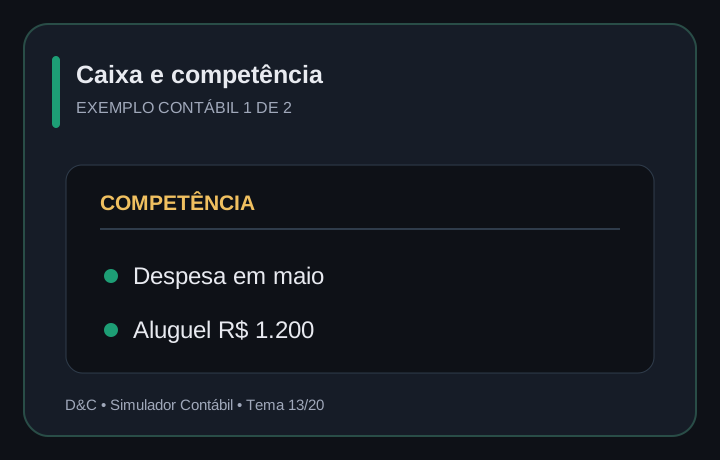
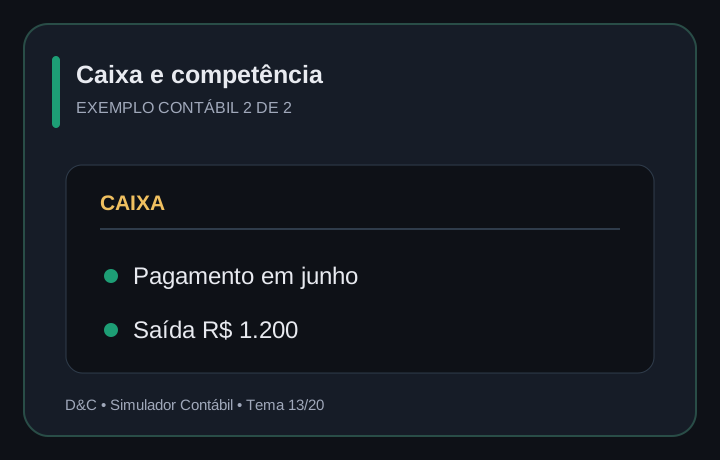
Exemplo com aluguel e pagamento posterior
Imagine aluguel de R$ 1.200 referente a maio, pago em junho. Em um registro por competência, a despesa é atribuída a maio, enquanto o desembolso acontece em junho.
O exemplo mostra por que é importante separar o momento em que a obrigação surge do momento em que o dinheiro sai. O tratamento concreto depende do fato e das normas aplicáveis.
Pratique e consolide o aprendizado
Reescreva o exemplo com outros valores e confira quais contas mudam. Depois tente resolver sem consultar a explicação: identificar o motivo do débito e do crédito é o passo que transforma leitura em domínio prático.
Se você quer avançar com uma rotina de exercícios, conheça o simulador Débito & Crédito. A página apresenta as opções de acesso; avalie os recursos e as condições antes de contratar.
AULA PRÁTICA • PARTIDAS DOBRADAS
Visualize o lançamento contábil
Compare os dois lados do registro e observe o efeito patrimonial.
Por que funciona? Receita reconhecida na prestação a prazo.
Exercício: Recebimento gera nova receita?
Não.
Teste seu conhecimento em débito e crédito
Resolva três lançamentos com correção imediata. Sem cadastro, pagamento ou acesso à área de assinantes.
Integralização de capital
Um sócio integraliza R$ 5.000 em dinheiro no caixa da empresa.